 Deutsch
 English
 Español
20–30 % des Einkommens investieren: So gelingt langfristiger Vermögensaufbau
Wie du einen festen Anteil deines Nettoeinkommens für Rücklagen, ein diversifiziertes Portfolio und langfristige Ziele nutzt.
Inhaltsverzeichnis
- Das Problem: Ein gutes Einkommen ist noch kein Vermögen
- 20–30 %: ein Zielkorridor, keine starre Pflicht
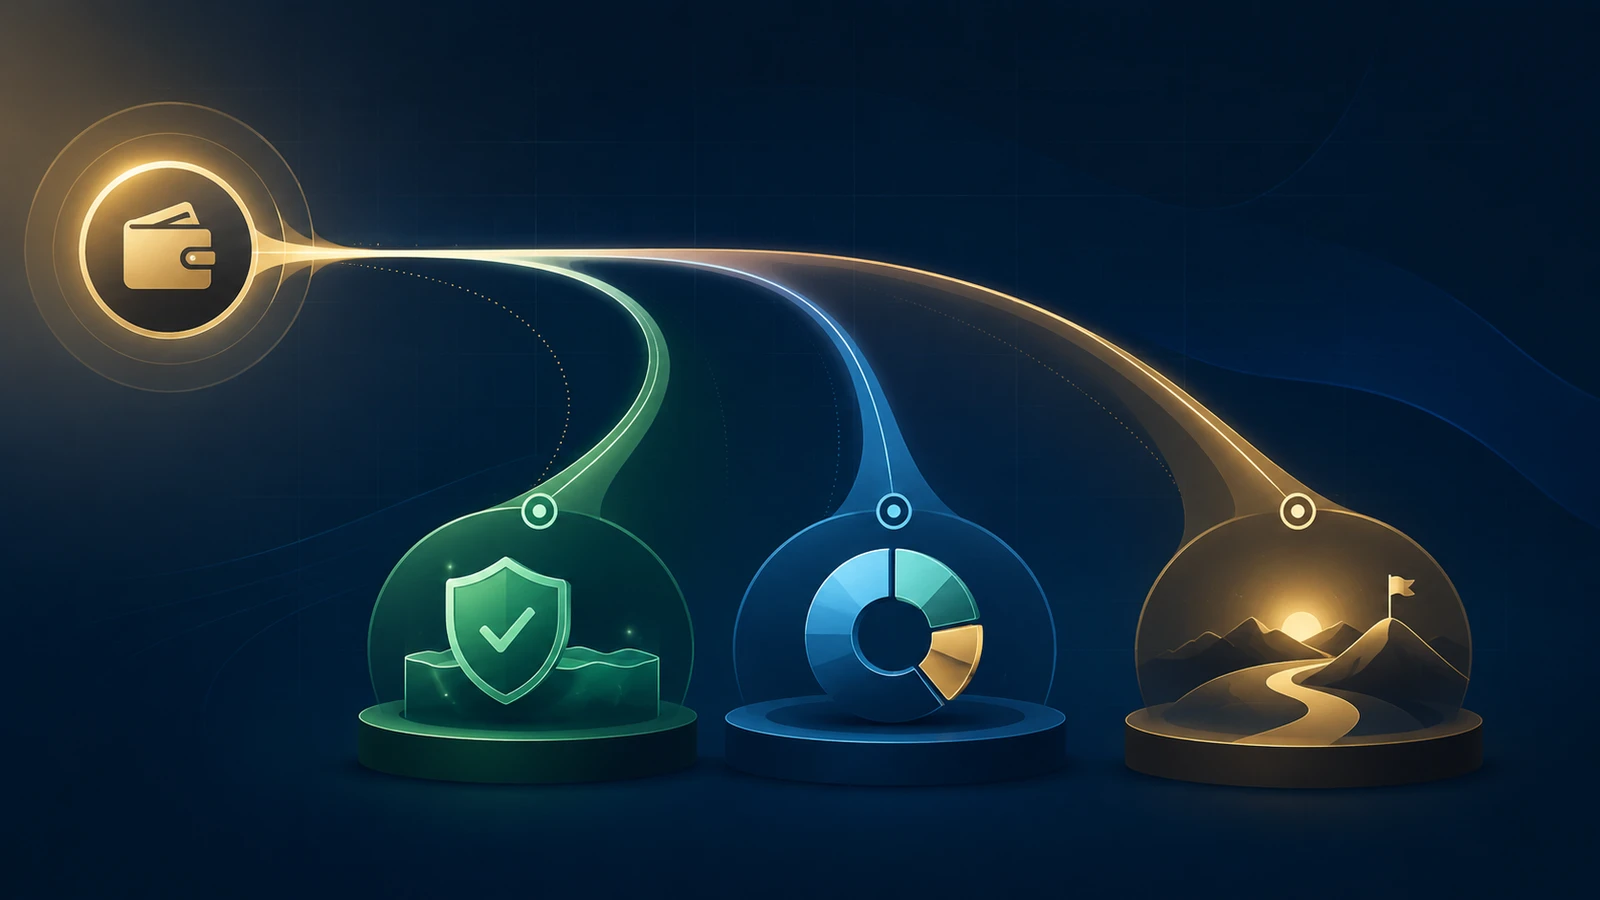
- Die Lösung: Geld sinnvoll streuen und ein Portfolio in drei Ebenen aufbauen
- 1. Schutz und Liquidität
- 2. Ein diversifiziertes Kernportfolio
- 3. Ziele und bewusst begrenzte Chancen
- Ein einfaches Rechenbeispiel
- Automatisierung schlägt Willenskraft
- Dein Einkommen sollte zwei Leben finanzieren
- So kannst du jetzt weitergehen
- Portfolio-Struktur gemeinsam prüfen
- Vom Einkommen zur Freiheit
- Dein System Schritt für Schritt aufbauen
- Fazit

Lukas Günther Teissl
Zertifizierter IT-Experte
KI, IT-Consulting, Automatisierung & Unternehmensoptimierung
- 15+ Jahre Erfahrung
- 65+ IT-Zertifikate
- Deutsch, Englisch, Spanisch & Italienisch
- [email protected]
Was passiert, wenn du über Jahre gut verdienst, aber nie festlegst, welcher Teil deines Einkommens deinem zukünftigen Leben gehören soll? Häufig entsteht kein Vermögensproblem durch zu wenig Einkommen, sondern durch fehlende Struktur: Alles fließt in den laufenden Lebensstil, Rücklagen bleiben zufällig und Investments werden erst dann getätigt, wenn gerade etwas übrig ist.
Das Problem: Ein gutes Einkommen ist noch kein Vermögen
Ein hohes oder stabiles Einkommen kann Sicherheit vermitteln. Es ist jedoch kein Ersatz für eine finanzielle Reserve und kein automatisch wachsendes Portfolio. Wer vollständig vom nächsten Gehalt abhängig bleibt, kann durch eine unerwartete Rechnung, eine Einkommenspause oder eine falsche Einzelentscheidung schnell unter Druck geraten.
Die gute Nachricht: Du brauchst weder das perfekte Investment noch einen komplizierten Finanzplan. Du brauchst zuerst eine belastbare Reihenfolge und einen festen Anteil, der regelmäßig für deine Zukunft reserviert wird.
20–30 %: ein Zielkorridor, keine starre Pflicht
Für Menschen, die ihre notwendigen Ausgaben decken können, teure Schulden unter Kontrolle haben und ausreichend finanziellen Spielraum besitzen, können 20–30 % des Nettoeinkommens ein ambitionierter Zielkorridor sein. Dieser Anteil muss nicht vollständig in den Kapitalmarkt fließen. Er kann sich aus Liquiditätsreserve, langfristigem Portfolio und persönlichen Zukunftszielen zusammensetzen.
Ist dieser Korridor heute nicht realistisch, kann der Vermögensaufbau trotzdem beginnen. Auch 5 oder 10 % sind wertvoll, wenn sie konsequent automatisiert und später schrittweise erhöht werden. Entscheidend ist nicht, mit einem perfekten Betrag zu starten, sondern aus einer guten Absicht ein verlässliches System zu machen.
Die wichtigste Frage lautet nicht: Welche Anlage kaufe ich diesen Monat? Sondern: Welcher feste Anteil meines Einkommens wird jeden Monat automatisch für meine finanzielle Zukunft reserviert?
Die Lösung: Geld sinnvoll streuen und ein Portfolio in drei Ebenen aufbauen

1. Schutz und Liquidität
Eine frei verfügbare Reserve schützt dich davor, bei unerwarteten Ausgaben sofort Schulden aufnehmen oder langfristige Anlagen verkaufen zu müssen. Wie hoch diese Reserve sein sollte, hängt von deinen Fixkosten, Verpflichtungen, deiner Einkommensstabilität und deinem persönlichen Sicherheitsbedarf ab. Das Consumer Financial Protection Bureau betont, dass bereits kleinere finanzielle Schocks ohne Rücklagen langfristige Folgen haben können.
2. Ein diversifiziertes Kernportfolio
Der langfristige Teil sollte nicht von einem einzigen Produkt, einer einzelnen Aktie, einer Immobilie oder einer Kryptowährung abhängig sein. Sinnvolle Diversifikation verteilt Risiken über mehrere Anlageklassen, Regionen, Branchen, Laufzeiten und Liquiditätsstufen. Investor.gov weist darauf hin, dass die passende Asset Allocation von Zeithorizont und Risikotoleranz abhängt.
3. Ziele und bewusst begrenzte Chancen
Ein kleinerer flexibler Anteil kann für Weiterbildung, ein eigenes Unternehmen, größere Anschaffungen oder bewusst begrenzte Chancen vorgesehen werden. Höhere Risiken gehören erst dann in diesen Bereich, wenn die grundlegende Stabilität vorhanden ist und ein möglicher Verlust finanziell tragbar bleibt.
Ein einfaches Rechenbeispiel
Bei einem Nettoeinkommen von 3.000 Euro und einer Zukunftsquote von 25 % könnten 750 Euro beispielsweise so verteilt werden:
- 250 Euro für die Liquiditätsreserve, bis das persönliche Ziel erreicht ist.
- 400 Euro für ein langfristiges, diversifiziertes Kernportfolio.
- 100 Euro für Weiterbildung, größere Ziele oder bewusst begrenzte Chancen.
Sobald die Reserve vollständig aufgebaut ist, kann der bisherige Liquiditätsanteil neu verteilt werden. So wächst das System mit deiner Lebenssituation, statt starr zu bleiben.
Die Berechnung dient nur zur Veranschaulichung. Sie ist keine Renditeprognose und berücksichtigt weder Steuern, Gebühren, Inflation, Kursschwankungen noch mögliche Verluste.
Automatisierung schlägt Willenskraft
Der einfachste praktische Schritt ist häufig ein automatischer Transfer kurz nach dem Einkommenserhalt. So sparst und investierst du nicht erst am Monatsende, was zufällig übrig bleibt. Stattdessen wird die vereinbarte Zukunftsrate zuerst reserviert.
Regelmäßige Beiträge in festen Intervallen können außerdem verhindern, dass jede Entscheidung vom Versuch abhängt, den perfekten Marktzeitpunkt vorherzusagen. Dieses Vorgehen wird häufig als regelmäßiges Investieren oder Dollar-Cost-Averaging bezeichnet.
Ein gutes System benötigt anschließend keine tägliche Aufmerksamkeit. Es braucht klare Regeln, eine regelmäßige Überprüfung und gegebenenfalls Rebalancing – statt spontaner Entscheidungen aus Angst oder Euphorie.
Dein Einkommen sollte zwei Leben finanzieren
Dein heutiges Einkommen soll dein heutiges Leben ermöglichen. Ein klar definierter Teil sollte gleichzeitig Sicherheit, Eigentum und Handlungsfreiheit für dein zukünftiges Leben aufbauen.
Finanzielle Selbstbestimmung beginnt nicht mit dem nächsten Trendprodukt. Sie beginnt mit der Entscheidung, einem festen Teil des Einkommens eine langfristige Aufgabe zu geben.
So kannst du jetzt weitergehen
Du kannst das Thema auf drei Ebenen vertiefen: persönlich und strategisch, selbstständig mit dem Buch oder Schritt für Schritt im Kurs.
Portfolio-Struktur gemeinsam prüfen
Ziele, Liquidität, bestehende Positionen, Konzentrationen und Risiken nachvollziehbar einordnen – ohne Renditeversprechen.
Portfolio-Strategie ansehen
Vom Einkommen zur Freiheit
Ein verständlicher Einstieg in bewusste Geldführung, Rücklagen, Diversifikation und langfristigen Portfolio-Aufbau.
Buch ansehen
Dein System Schritt für Schritt aufbauen
Liquidität, Risiko, Diversifikation, Vermögensaufteilung und Rebalancing in einer klaren Lernreise strukturieren.
Kurs ansehenFazit
Du brauchst nicht zuerst das perfekte Produkt. Du brauchst eine klare Quote, eine sinnvolle Reihenfolge und Regeln, die auch dann funktionieren, wenn Märkte unruhig werden oder das Leben anders verläuft als geplant.
Nicht dein Einkommen allein entscheidet über dein zukünftiges Vermögen – sondern welcher Teil davon dauerhaft für dich weiterarbeitet.
Quellen & weiterführende Informationen
- Asset Allocation and DiversificationInvestor.gov / U.S. Securities and Exchange Commission · Abgerufen: 13. August 2026Originalquelle ansehen
Grundlagen zu Zeithorizont, Risikotoleranz und Aufteilung auf Anlageklassen.
- Diversify Your InvestmentsInvestor.gov / U.S. Securities and Exchange Commission · Abgerufen: 13. August 2026Originalquelle ansehen
Einordnung der Diversifikation und ihrer Grenzen.
- Dollar Cost AveragingInvestor.gov / U.S. Securities and Exchange Commission · Abgerufen: 13. August 2026Originalquelle ansehen
Definition regelmäßiger Investitionen in gleichen Beträgen.
- An essential guide to building an emergency fundConsumer Financial Protection BureauVeröffentlicht: 29. Oktober 2025 · Abgerufen: 13. August 2026Originalquelle ansehen
Grundlagen zu Zweck, Aufbau und individueller Höhe einer Notfallreserve.
Möchtest du aus deinem Einkommen ein belastbares System machen?
In einem unverbindlichen Erstgespräch ordnen wir Ziele, Liquidität, bestehende Positionen und Risiken strukturiert ein.
Lukas Günther Teissl
Lukas Günther Teissl verbindet langjährige IT-Erfahrung, Systementwicklung und strukturierte Unternehmensanalyse. Im Wissenszentrum erklärt er technische und strategische Zusammenhänge verständlich, praxisnah und ohne unnötige Vereinfachung.